

Alfabeto Banking

- 3.54K Recensioni
- 4,4
- Download
- 500.000+
La nostra opinione su Alfabeto Banking da Appgk
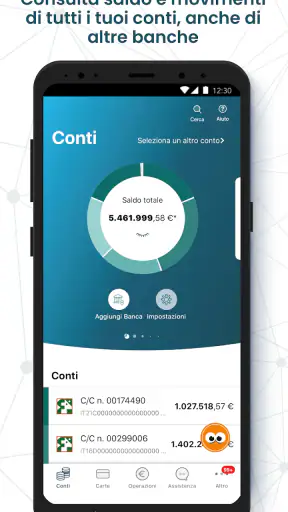
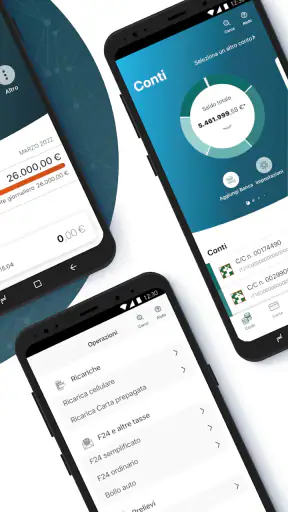
Quando apro Alfabeto Banking, l’idea che mi interessa di più è semplice: avere un punto di accesso alla banca senza dover passare ogni volta dal computer o da procedure complicate. È un’app finanziaria sviluppata da Fideuram S.p.A., pensata per portare le operazioni bancarie quotidiane sullo smartphone. Dopo averla provata, la considero soprattutto uno strumento pratico per chi vuole controllare la situazione, verificare i movimenti e gestire le necessità più comuni mentre è fuori casa.
Non la vedo come un’app da esplorare per curiosità, ma come una parte dell’organizzazione personale. Il suo valore emerge quando la si inserisce in abitudini precise: un controllo rapido dopo un acquisto importante, una verifica prima di un bonifico, oppure una consultazione prima di una spesa programmata. La valutazione media di 4,4, insieme a oltre 500 mila installazioni, mostra che ha trovato un pubblico consistente, anche se questi numeri da soli non bastano a stabilire se sia adatta a ogni tipo di cliente.
Un flusso quotidiano semplice, se la banca è già quella giusta
La prima cosa da capire è che Alfabeto Banking ha senso soprattutto per chi utilizza già i servizi collegati a Fideuram. Non è un’app bancaria universale nella quale inserire conti di istituti diversi e riunire tutto in un’unica schermata. Il suo scopo è dare accesso digitale al proprio rapporto bancario, quindi la scelta dipende prima di tutto dal legame che si ha con l’istituto, non soltanto dall’interfaccia.
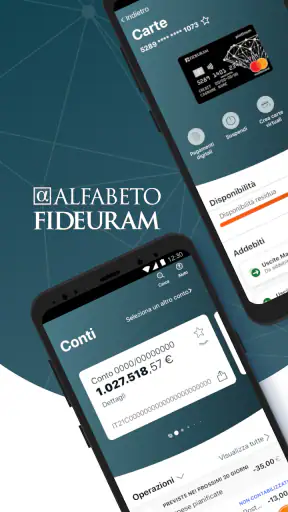
Nel mio utilizzo, il percorso più naturale parte dall’accesso e prosegue con un controllo ordinato: prima la disponibilità, poi i movimenti recenti, infine l’operazione necessaria. Questa sequenza evita di entrare nell’app senza un obiettivo e riduce il rischio di confondere un saldo contabile con la somma effettivamente utilizzabile. È una piccola abitudine, ma nelle app finanziarie fa una differenza concreta.
I migliori aspetti di Alfabeto Banking
Aspetti da tenere a mente su Alfabeto Banking
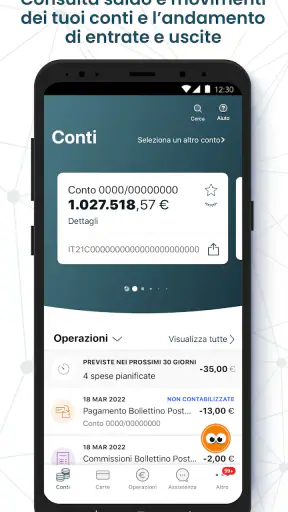
Per un uso normale, il telefono diventa così il punto di controllo tra una spesa e l’altra. Posso verificare se un pagamento è già comparso, controllare un accredito atteso o preparare un’operazione senza aspettare di essere davanti a un computer. La comodità non sta nel fare tutto di fretta: sta nel poter rimandare una decisione solo quando serve, avendo comunque una fotografia aggiornata della situazione a portata di mano.
Un esempio realistico è quello di una spesa familiare fatta durante il fine settimana. Prima di confermare un acquisto consistente, apro l’app, controllo la disponibilità e guardo i movimenti recenti per assicurarmi che non ci siano addebiti già previsti che avevo dimenticato. Dopo il pagamento, torno nell’app più tardi per distinguere ciò che è stato effettivamente registrato da ciò che è ancora in sospeso. Questo doppio controllo è più utile della semplice apertura automatica dell’app ogni giorno.
Notizie e approfondimenti su Alfabeto Banking

Notizie
Subway Surfers sotto pressione: cosa succede quando la corsa si interrompe
Notizie
Google Play Store è il vero banco di prova di Android
Notizie
Fortnite non è solo una partita: così vive la sua comunità
Chi usa il conto per poche operazioni troverà un flusso abbastanza lineare. Chi invece gestisce molte entrate, uscite e trasferimenti deve lavorare con più metodo. In quel caso non conviene affidarsi soltanto alla memoria o alla schermata iniziale: è meglio stabilire momenti fissi per controllare i movimenti e usare descrizioni, date e importi come elementi di verifica, non come informazioni da scorrere distrattamente.
La configurazione iniziale merita attenzione
La prima apertura non dovrebbe essere trattata come una formalità. In un’app bancaria, l’accesso è parte dell’esperienza e non un ostacolo separato. Io consiglio di completare la configurazione quando si ha tempo, con il dispositivo aggiornato e una connessione stabile, invece di farlo mentre si è in movimento o si deve concludere un’operazione urgente.
Non vuoi leggere la recensione completa?
È utile anche decidere subito in quale contesto si userà il servizio. Se lo smartphone è personale e viene protetto con cura, l’accesso quotidiano può diventare rapido. Se il dispositivo viene condiviso, lasciato spesso incustodito o utilizzato da più persone, bisogna essere più prudenti e non considerare la comodità un motivo sufficiente per abbassare l’attenzione.
Un altro aspetto pratico riguarda le aspettative. Un’app bancaria può mostrare informazioni e permettere operazioni, ma non elimina la necessità di controllare con calma i dati prima di confermare. Il nome del destinatario, la cifra e la causale vanno riletti ogni volta. La velocità è utile per una consultazione; durante una disposizione di denaro, invece, la precisione viene prima.
Screenshot
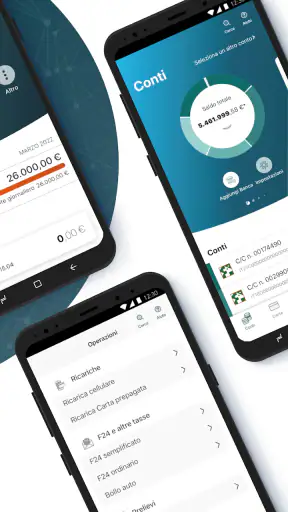
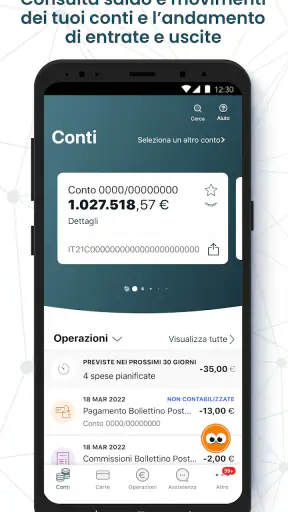
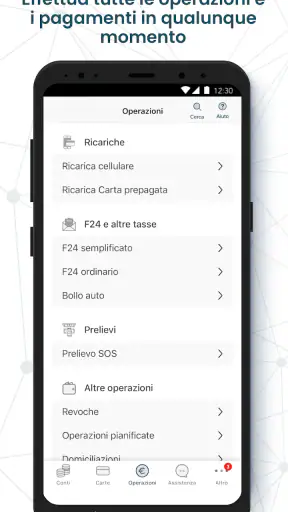
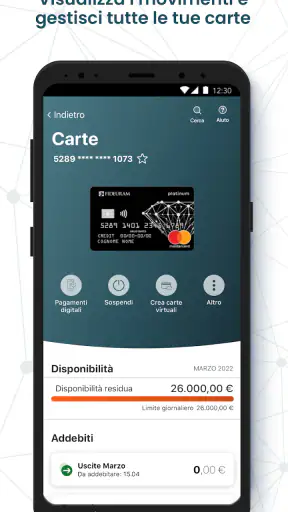
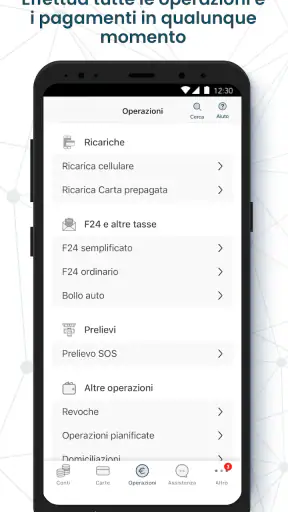
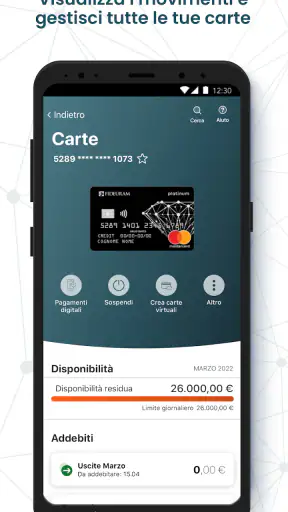
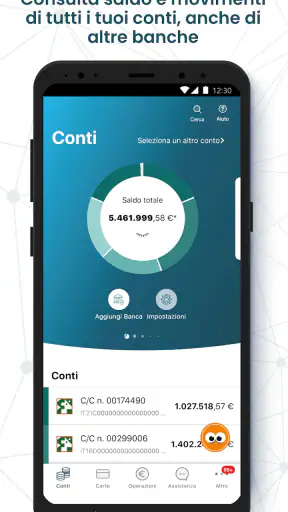
Le impostazioni da controllare senza perdersi nei menu
Le impostazioni più importanti sono quelle che influenzano l’accesso e la consapevolezza delle attività. Prima di tutto controllerei il metodo di autenticazione disponibile sul dispositivo e sceglierei una soluzione che riesca a usare senza esitazioni, ma senza renderla prevedibile. Un sistema sicuro che l’utente evita perché troppo scomodo finisce per peggiorare l’esperienza; uno troppo permissivo può creare rischi inutili.
Verificherei poi le notifiche. Non serve ricevere avvisi per ogni evento se questo porta a ignorarli tutti. Meglio mantenere attive le comunicazioni davvero utili e trasformarle in un segnale per controllare l’app quando succede qualcosa di rilevante. La notifica non dovrebbe sostituire la verifica: deve indicare quando vale la pena aprire il servizio e leggere i dettagli direttamente.
Controllerei anche la visibilità delle anteprime sul blocco schermo. In una banca, importi e descrizioni possono essere informazioni personali. Se il telefono viene appoggiato su una scrivania condivisa o usato in luoghi affollati, mostrare il contenuto completo di un avviso può essere meno comodo di quanto sembri. Preferisco una notifica discreta, che mi segnali un’attività senza esporre dettagli a chi guarda il display.
Una buona configurazione comprende inoltre la verifica dei dati di contatto associati al rapporto. Un numero o un indirizzo non aggiornato può rendere più difficile ricevere comunicazioni importanti proprio quando servono. Non è una funzione spettacolare, ma è una delle verifiche che distinguono un uso occasionale da una gestione responsabile.
Infine, terrei separati i due obiettivi “entrare rapidamente” e “operare rapidamente”. Per consultare un saldo, la praticità è un vantaggio. Per trasferire denaro, invece, preferisco avere un passaggio mentale aggiuntivo: fermarmi, leggere il riepilogo e controllare il destinatario. Questa distinzione è una delle impostazioni invisibili più importanti, perché dipende dal comportamento dell’utente più che dal design dell’app.
Abitudini rapide per chi la usa spesso
Creare una routine invece di cercare ogni volta la stessa informazione
Gli utenti esperti non aprono Alfabeto Banking in modo casuale. Io trovo più efficace associare l’app a momenti precisi: dopo l’accredito, prima delle principali uscite mensili e alla fine della settimana. Una routine del genere permette di riconoscere più facilmente un movimento insolito, perché si conoscono già le operazioni attese e il loro ordine approssimativo.
Per le spese quotidiane, non controllerei il saldo dopo ogni acquisto. È un comportamento che può diventare rumoroso e non aggiunge sempre valore. Preferisco raggruppare le verifiche, salvo naturalmente quando si tratta di una cifra importante o di un’operazione che deve essere confermata. In questo modo l’app rimane uno strumento di controllo, non una fonte di preoccupazione continua.
Un’abitudine utile è annotare mentalmente o su uno strumento separato le uscite ricorrenti prima che arrivino. Quando poi apro l’app, non guardo soltanto quanto denaro è rimasto: confronto ciò che vedo con ciò che mi aspettavo. Questo aiuta a individuare rapidamente un addebito dimenticato, una cifra diversa dal previsto o un pagamento che deve ancora apparire.
Operazioni delicate: meno tocchi, più controlli
Per un bonifico o un pagamento importante, la velocità non deve diventare l’obiettivo principale. Il metodo che consiglio è preparare i dati, inserirli con calma e usare la schermata di riepilogo come una lista di controllo. Rileggerei il destinatario, l’importo e la causale, poi farei una pausa prima della conferma. Anche se l’app rende il percorso fluido, la responsabilità dell’operazione resta nelle mani di chi la autorizza.
Quando devo ripetere un’operazione simile, non darei per scontato che i dati siano sempre corretti solo perché li ho già usati. Un destinatario abituale può avere più coordinate o può essere cambiato il motivo del pagamento. La ripetizione è utile soltanto se viene accompagnata da una verifica, altrimenti trasforma un errore precedente in un errore ricorrente.
Per questo considero una buona pratica usare le scorciatoie del telefono soltanto per aprire l’app, non per saltare i controlli essenziali. L’accesso rapido fa risparmiare tempo nella consultazione; non dovrebbe incoraggiare conferme automatiche. È un compromesso semplice: abbreviare il percorso iniziale, mantenendo completo il percorso decisionale.
Il rapporto con le alternative
Rispetto all’home banking da computer, Alfabeto Banking è più adatta ai controlli immediati e alle situazioni in cui non si ha una postazione disponibile. Lo schermo più piccolo, però, rende meno comoda una revisione lunga di molti movimenti o una gestione finanziaria dettagliata. Per analizzare con calma una serie di operazioni, il computer può rimanere più leggibile e meno affaticante.
Rispetto alle app di banche esclusivamente digitali, il punto di forza non è necessariamente la sensazione di velocità o la quantità di strumenti accessori. Qui conta il collegamento con l’ecosistema Fideuram e la possibilità di avere il rapporto bancario a portata di mano. Chi cerca una gestione centralizzata di conti diversi, funzioni di budgeting molto elaborate o un’esperienza costruita intorno a più istituti potrebbe preferire un’altra categoria di applicazione.
Rispetto alla consultazione tramite browser mobile, un’app dedicata è più naturale per un controllo frequente e riduce i passaggi ripetitivi. Il browser può risultare preferibile su un dispositivo non personale o quando si vuole evitare di lasciare una sessione pronta sul telefono. La scelta, quindi, non è soltanto tra app migliore e app peggiore: dipende dal contesto e dal livello di fiducia che si ha nel dispositivo utilizzato.
Limiti da mettere in conto
Il limite principale è la sua destinazione specifica. Non la consiglierei a chi vuole un’app per confrontare conti, riunire servizi finanziari differenti o costruire un quadro completo del proprio patrimonio con strumenti indipendenti dalla banca. Alfabeto Banking è più sensata quando il rapporto con Fideuram è già il centro della gestione quotidiana.
Un secondo limite riguarda il modo in cui si leggono le informazioni. Un’app può rendere accessibili saldo e movimenti, ma non interpreta automaticamente ogni scelta finanziaria al posto dell’utente. Se si desidera un’analisi approfondita delle spese, bisogna mantenere una propria organizzazione e non aspettarsi che la semplice cronologia sostituisca un budget.
Le operazioni bancarie, inoltre, non sono il luogo ideale per il multitasking. Se si risponde a messaggi, si cambia rete o si usa il telefono mentre si è distratti, aumenta il rischio di inserire dati sbagliati. In caso di connessione instabile o di un passaggio che non appare chiaro, preferisco interrompere e riprovare con calma, invece di ripetere subito l’operazione senza sapere se la prima richiesta sia stata registrata.
Chi usa ancora un dispositivo datato deve considerare il requisito minimo di sistema: l’app richiede Android 10 o una versione successiva. Questo non è un problema per molti telefoni recenti, ma può diventare un ostacolo per chi conserva uno smartphone più vecchio e non può aggiornarlo. Prima di organizzare il proprio accesso quotidiano, controllerei quindi la compatibilità del dispositivo.
Per chi la consiglierei davvero
La consiglierei a chi ha un rapporto Fideuram, usa già lo smartphone come strumento principale e vuole un accesso pratico per le verifiche di ogni giorno. È adatta anche a chi preferisce una routine sobria: entrare, controllare, fare l’operazione necessaria e uscire, senza trasformare la banca in un’app da consultare continuamente.
La prenderei in considerazione anche per una persona che si sposta spesso e non vuole dipendere dal computer per controllare una situazione urgente. La gratuità elimina il costo diretto dell’app, mentre la classificazione PEGI 3 indica una destinazione adatta a un pubblico generale; naturalmente, l’uso effettivo resta legato al titolare del rapporto bancario e alle credenziali personali.
La sceglierei meno volentieri per chi pretende una piattaforma finanziaria completa, ricca di analisi automatiche e pensata per aggregare più banche. In quel caso il confronto dovrebbe includere app di gestione del denaro più ampie, accettando però che possano essere meno direttamente collegate alle operazioni del proprio istituto.
Versione, affidabilità percepita e uso responsabile
La versione attuale è la 2.19.1, mentre la pubblicazione iniziale risale al 9 dicembre 2020. Per me questo indica un prodotto che ha avuto il tempo di inserirsi nel normale ciclo di utilizzo mobile, ma non è un motivo per smettere di aggiornare il sistema operativo o ignorare eventuali richieste dell’app. In ambito finanziario, mantenere aggiornati dispositivo e applicazione è una parte della prudenza quotidiana.
La valutazione di 4,4 ottenuta da circa 54 mila valutazioni e la presenza di circa 3.500 recensioni suggeriscono un’esperienza generalmente apprezzata, ma non uniforme per tutti. Le recensioni possono riflettere dispositivi, aspettative e situazioni bancarie differenti. Io userei questi segnali per considerarla una candidata credibile, non come una garanzia che ogni percorso sarà identico sul mio telefono.
Il fatto che sia gratuita è certamente comodo, ma non cambierebbe la mia valutazione dell’app solo per questo. In una banca conta soprattutto la chiarezza del flusso, la possibilità di controllare ciò che sto facendo e la coerenza con il servizio che già utilizzo. Il prezzo di download è un vantaggio pratico; la decisione vera riguarda l’integrazione con il proprio rapporto e le proprie abitudini.
Il mio giudizio dopo averla inserita nella routine
Alfabeto Banking funziona meglio quando la si usa con disciplina leggera: notifiche ragionate, controlli in momenti stabiliti, attenzione doppia sulle operazioni di denaro e nessuna fiducia cieca nelle scorciatoie. Il suo pregio non è promettere di sostituire ogni strumento finanziario, ma rendere più vicino il rapporto bancario collegato a Fideuram.
La mia opinione finale è positiva per il pubblico giusto. Se cerchi un’app mobile per gestire il tuo rapporto Fideuram e vuoi controllare la banca senza accendere il computer, la installerei. Se invece vuoi aggregazione, budget avanzati o una visione indipendente da un singolo istituto, guarderei altrove. La scelta migliore dipende dal confine tra accesso bancario quotidiano e gestione finanziaria completa: nel primo caso Alfabeto Banking è concreta e utile; nel secondo rischia di sembrarti troppo focalizzata.
Domande frequenti su Alfabeto Banking
Che cos’è Alfabeto Banking e quali servizi offre?
Alfabeto Banking è l’applicazione di mobile banking pensata per gestire i principali servizi bancari direttamente da smartphone o tablet. Dopo l’accesso è generalmente possibile controllare saldo e movimenti, effettuare bonifici, gestire carte, verificare pagamenti e consultare la documentazione. Le funzioni disponibili possono variare in base alla banca, al tipo di conto e ai servizi attivati.
Come si accede ad Alfabeto Banking per la prima volta?
Per utilizzare Alfabeto Banking è normalmente necessario essere clienti della banca aderente e possedere le credenziali dei servizi online. Durante il primo accesso l’app può richiedere una procedura di attivazione del dispositivo, la conferma tramite codice temporaneo e l’impostazione di un PIN personale o dell’autenticazione biometrica. È importante seguire esclusivamente le istruzioni ufficiali della banca e non condividere mai codici o password.
Alfabeto Banking è sicuro per effettuare operazioni bancarie?
L’app utilizza sistemi di autenticazione e autorizzazione progettati per proteggere l’accesso e le operazioni, come PIN, notifiche, codici temporanei e riconoscimento biometrico quando supportato dal dispositivo. La sicurezza dipende anche dall’utente: è consigliabile mantenere aggiornati sistema operativo e applicazione, evitare reti Wi-Fi pubbliche non protette, attivare il blocco dello schermo e contattare subito la banca in caso di attività sospette.
È possibile usare Alfabeto Banking per bonifici e pagamenti?
Sì, tra le funzioni principali dell’app rientrano solitamente i bonifici e la gestione dei pagamenti, inclusa la consultazione delle operazioni effettuate e, se previsto dal proprio contratto, l’autorizzazione tramite codice o biometria. Prima di confermare è opportuno controllare con attenzione beneficiario, IBAN, importo e causale. Limiti operativi, costi e disponibilità dei bonifici istantanei dipendono dalle condizioni applicate dalla banca.
Cosa fare se Alfabeto Banking non funziona o si perde l’accesso?
In caso di problemi è utile verificare innanzitutto la connessione internet, aggiornare l’app e riavviare il dispositivo. Se l’errore persiste, non bisogna tentare ripetutamente credenziali errate, perché l’accesso potrebbe essere bloccato. Per password dimenticata, telefono smarrito, dispositivo sostituito o sospetto di frode, è preferibile utilizzare i canali ufficiali di assistenza della banca e seguire la procedura di blocco o riattivazione indicata.












